
Jeszcze niedawno skrót CSRD kojarzył się głównie z działami finansowymi wielkich korporacji. Dziś pytania z obszaru ESG (kwestie środowiskowe, społeczne i ładu korporacyjnego), czyli o emisje, warunki pracy i pochodzenie surowców, trafiają także do małych i średnich importerów, którzy kupują towar od fabryk w Chinach. W tym artykule porządkujemy, co naprawdę zmieniło się w unijnych przepisach, jak na to reagują chińscy producenci i co możesz zrobić już teraz, żeby nie dać się zaskoczyć. Słownik skrótów zawartych w artykule znajduje się na końcu tekstu.
Najpierw porządek w przepisach: co zmienił pakiet Omnibus
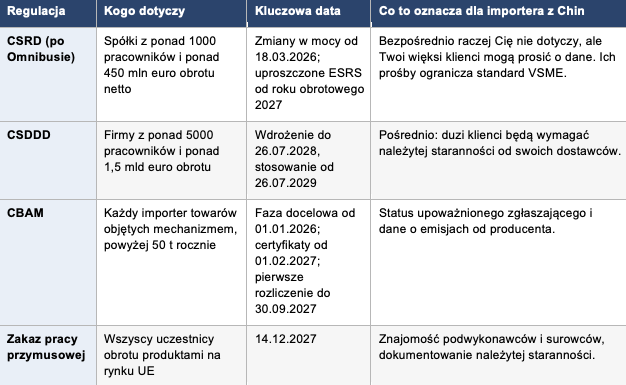
W lutym 2025 r. Komisja Europejska zaproponowała uproszczenie unijnych regulacji dotyczących zrównoważonego rozwoju. Ostateczny tekst przyjęto jako dyrektywę (UE) 2026/470. Opublikowano ją w Dzienniku Urzędowym UE 26 lutego 2026 r., a w życie weszła 18 marca 2026 r. Dla importerów najważniejsze są cztery rzeczy:
- Dyrektywa o sprawozdawczości zrównoważonego rozwoju (CSRD) dotyczy dziś znacznie węższego grona firm. Obowiązek raportowania mają spółki zatrudniające ponad 1000 osób i osiągające ponad 450 mln euro obrotu netto. Wcześniej wystarczyło spełnić dwa z trzech kryteriów: 250 pracowników, 50 mln euro obrotu lub 25 mln euro sumy bilansowej. Szacuje się, że z zakresu przepisów wypadnie około 80% firm.
- Firmy spoza UE raportują tylko wtedy, gdy mają ponad 450 mln euro obrotu netto w Unii, a ich unijna spółka zależna lub oddział przekracza 200 mln euro obrotu.
- Dyrektywa o należytej staranności przedsiębiorstw w zakresie zrównoważonego rozwoju (CSDDD) obejmie wyłącznie firmy zatrudniające ponad 5000 osób, z obrotem powyżej 1,5 mld euro. Państwa członkowskie mają ją wdrożyć do 26 lipca 2028 r., a stosowanie zacznie się 26 lipca 2029 r. Z dyrektywy usunięto też obowiązek przyjmowania planów transformacji klimatycznej oraz unijny system odpowiedzialności cywilnej.
- Powstała tzw. ochrona łańcucha wartości (value chain cap). O tym piszemy niżej, bo to właśnie ona najbardziej wpływa na codzienne życie importerów.
Dlaczego importer z Polski nadal musi o tym myśleć
Jeśli zatrudniasz kilkudziesięciu czy kilkuset pracowników, bezpośrednio nie podlegasz CSRD i raczej nie dotyczy Cię CSDDD. To dobra wiadomość, ale tylko częściowo. Z trzech powodów temat ESG w Chinach nadal Cię dotyczy.
1. Twoi więksi klienci raportują, więc będą pytać o dane
Jeśli sprzedajesz towary sieciom handlowym, producentom albo dużym dystrybutorom, to oni mogą podlegać raportowaniu i będą potrzebować informacji z łańcucha dostaw. Omnibus wprowadził jednak bezpiecznik: firmy raportujące nie mogą żądać od partnerów zatrudniających do 1000 osób więcej danych, niż przewiduje dobrowolny standard sprawozdawczości dla firm spoza obowiązkowego raportowania (VSME). Komisja Europejska przyjęła 3 lipca 2026 r. akt delegowany ustanawiający ten standard, razem z uproszczonymi europejskimi standardami sprawozdawczości zrównoważonego rozwoju (ESRS). Po przyjęciu oba akty trafiły do kontroli Parlamentu Europejskiego i Rady, a zasady mają obowiązywać od roku obrotowego 2027.
W praktyce VSME staje się wzorcem, według którego powinny wyglądać kwestionariusze ESG kierowane do mniejszych firm. Warto go znać, bo pozwala odpowiedzieć na pytania klientów i banków bez wypełniania kilkusetpunktowych ankiet.
2. Mechanizm CBAM działa niezależnie od wielkości firmy
Od 1 stycznia 2026 r. mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO₂ (CBAM) działa w fazie docelowej. Importer towarów objętych mechanizmem, czyli m.in. cementu, wyrobów z żelaza i stali, aluminium, nawozów, energii elektrycznej i wodoru, musi mieć status upoważnionego zgłaszającego CBAM, jeśli przekracza 50 ton rocznie (próg nie dotyczy energii elektrycznej i wodoru). Próg liczy się łącznie w ciągu roku, a nie na pojedynczą przesyłkę. Certyfikaty CBAM będą sprzedawane od 1 lutego 2027 r., a pierwsza deklaracja roczna i umorzenie certyfikatów za import z 2026 r. przypadają na 30 września 2027 r.
Co to znaczy dla Ciebie? Potrzebujesz od chińskiego producenta wiarygodnych danych o emisjach wbudowanych w towar. W tym miejscu ESG fabryki przestaje być miłym dodatkiem, a staje się warunkiem sprawnej odprawy i przewidywalnych kosztów.
3. Zakaz produktów wytworzonych pracą przymusową
Rozporządzenie (UE) 2024/3015 zakazuje wprowadzania na rynek UE produktów wytworzonych z użyciem pracy przymusowej. Zacznie obowiązywać 14 grudnia 2027 r. i dotyczy wszystkich produktów oraz wszystkich podmiotów, bez względu na wielkość firmy, choć z uwzględnieniem szczególnej sytuacji małych i średnich przedsiębiorstw (MŚP). Wytyczne Komisji opublikowane pod koniec czerwca 2026 r. potwierdzają, że nie będzie „okresu ochronnego” dla zapasów: towary leżące już w magazynie po tej dacie też podlegają zakazowi. Gdy praca przymusowa miałaby występować poza UE, uwaga organów skupi się najpewniej na importerach.
Co dzieje się po stronie Chin
Chiny rozwijają własne zasady ujawniania informacji o zrównoważonym rozwoju oraz system handlu uprawnieniami do emisji. Nie oznacza to jednak, że każda chińska fabryka ma obowiązek publikowania raportu ESG. Zakres wymogów zależy m.in. od statusu giełdowego przedsiębiorstwa, branży i poziomu emisji.
- Raportowanie giełdowe. Wytyczne giełd w Szanghaju, Shenzhen i Pekinie, opublikowane w kwietniu 2024 r., weszły w życie 1 maja 2024 r. Obowiązek publikowania raportów obejmuje określone grupy emitentów z giełd w Szanghaju i Shenzhen: spółki z indeksów SSE 180, STAR 50, SZSE 100 i ChiNext oraz spółki notowane równocześnie w Chinach i za granicą. Pozostałe spółki, w tym emitenci z giełdy w Pekinie, są zasadniczo zachęcane do dobrowolnych ujawnień. Pierwsze obowiązkowe raporty, za 2025 r., należało opublikować do 30 kwietnia 2026 r.
- Standardy krajowe. Pod koniec 2024 r. wydano podstawowy chiński standard ujawnień zrównoważonego rozwoju, a w grudniu 2025 r. standard klimatyczny w wersji próbnej. System rozwijany jest w podejściu zbieżnym z międzynarodowymi standardami IFRS (w przypadku klimatu: IFRS S2), z uwzględnieniem warunków chińskich. Do czasu określenia zakresu i wymogów wdrożenia stosowanie tych standardów pozostaje dobrowolne, co nie znosi odrębnych obowiązków giełdowych. Ministerstwo Finansów zapowiada stopniowe rozszerzanie wymogów i opracowuje wytyczne branżowe, m.in. dla energetyki, stali, aluminium, cementu i motoryzacji.
- System handlu uprawnieniami do emisji (ETS). Krajowy ETS działa od 2021 r., początkowo tylko w sektorze energetycznym. W 2025 r. rozszerzono go o stal, cement i hutnictwo aluminium, a pierwsze rozliczenie dotyczyło emisji za 2024 r. Rozszerzenie oznaczało włączenie około 1500 dodatkowych przedsiębiorstw i wzrost zasięgu systemu do ponad 60% krajowych emisji CO₂.
- Zasady rozliczania emisji. Przedsiębiorstwa objęte ETS mają obowiązki monitorowania, raportowania i rozliczania emisji. Uprawnienia są obecnie przydzielane bezpłatnie, a wielkość przydziału zależy od produkcji i intensywności emisji. To inna konstrukcja niż w unijnym ETS, który opiera się na malejącym limicie emisji. Raportowanie na potrzeby ETS nie jest też równoznaczne z pełnym raportowaniem ESG.
- Cele klimatyczne. Chiny deklarują osiągnięcie szczytu emisji CO₂ przed 2030 r. i neutralności węglowej przed 2060 r. Są to cele polityki państwa, a nie potwierdzenie, że konkretny dostawca już je realizuje.
Typowa fabryka niepubliczna, np. produkująca meble, zabawki, elektronikę czy odzież, nie ma więc automatycznie obowiązku publikowania pełnego raportu ESG. Nie znaczy to, że nie ma żadnych obowiązków środowiskowych. Dla importera kluczowe jest ustalenie, jakie obowiązki dotyczą konkretnego producenta i jakie dokumenty może on rzeczywiście udostępnić. Niektóre przedsiębiorstwa uczestniczą w prywatnych systemach oceny, takich jak EcoVadis, ale szczegółowe wyniki nie są automatycznie dostępne publicznie. Raport ESG spółki, raport emisji zakładu, ocena EcoVadis i audyt społeczny to różne źródła informacji, a żadne z nich nie zastępuje pozostałych.
Jak chińskie fabryki przechodzą na ESG w praktyce
Z perspektywy importera ważniejsze od zapisów prawa jest to, co fabryka potrafi pokazać na papierze i na hali. Wdrażanie praktyk ESG u producentów obejmuje zwykle kilka obszarów działań. Poniżej przykłady, a ich kolejność zależy od sytuacji zakładu i wymagań klientów:
- Pomiar energii i emisji. Zakład może zacząć od liczników, bilansu zużycia energii i wyliczenia emisji z własnych źródeł oraz z zakupionej energii (tzw. zakresy 1 i 2).
- Systemy zarządzania i certyfikaty. Typowe są normy ISO 14001 (zarządzanie środowiskowe), ISO 45001 (bezpieczeństwo i higiena pracy) i ISO 50001 (zarządzanie energią). Do tego dochodzą audyty społeczne prowadzone w ramach amfori BSCI lub według metodyki SMETA, a także certyfikacja według SA8000.
- Zmiana źródeł energii. Instalacje fotowoltaiczne na dachach hal, zakup energii z odnawialnych źródeł, modernizacja pieców i sprężarek.
- Cele i raportowanie. Własne cele redukcyjne, krótki raport ESG oraz udział w ocenach dostawców na prywatnych platformach, takich jak EcoVadis. Szczegółowe wyniki są tam udostępniane partnerom handlowym według zasad platformy, a nie w publicznym rejestrze.
- Dane produktowe. W branżach objętych CBAM, takich jak stal i aluminium, dochodzi wyliczanie emisji w przeliczeniu na tonę wyrobu.
W praktyce różnice między dostawcami bywają ogromne. Jedna fabryka ma kompletną dokumentację i niezależny audyt, inna ma tylko ładną prezentację. Dlatego tak ważna jest weryfikacja.
Jak ocenić dostawcę i nie dać się nabrać na greenwashing
- Proś o dokumenty, nie o deklaracje. Zależnie od systemu może to być certyfikat, raport audytu lub karta oceny. Certyfikat powinien mieć numer, zakres i datę ważności, a certyfikaty akredytowane (np. ISO) sprawdzisz w bazie jednostki certyfikującej lub w bazie IAF CertSearch. Ta baza służy do weryfikacji certyfikatów, więc nie zastąpi raportu z audytu BSCI czy SMETA ani oceny EcoVadis.
- Sprawdź zakres dokumentu. Czy obejmuje konkretny zakład, który produkuje dla Ciebie, a nie tylko siedzibę lub spółkę-matkę?
- Pytaj o podwykonawców i surowce. To klucz przy ryzyku pracy przymusowej. Fabryka, która nie wie, skąd bierze materiał, nie obroni się podczas kontroli.
- Wymagaj liczb z metodą. Zużycie energii, emisje, okres, granice raportowania. Same hasła w stylu „eco-friendly” niczego nie dowodzą.
- Zaplanuj audyt. Przynajmniej u kluczowych dostawców, na miejscu lub przez niezależną firmę inspekcyjną.
- Uregulować w umowie. Kodeks postępowania dostawcy, prawo audytu, obowiązek informowania o zmianie zakładu lub podwykonawcy oraz współpraca przy danych potrzebnych do CBAM.
- Zachowaj proporcje. Zamiast wysyłać długą ankietę, oprzyj pytania na VSME. Dostawcy łatwiej odpowiedzą, a Ty dostaniesz porównywalne dane.
Od czego zacząć: plan na najbliższe miesiące
- Sprawdź swoją sytuację. Czy Ty lub Twoi więksi klienci przekraczacie progi? Czy importujesz towary objęte CBAM i ile ton rocznie?
- Podziel dostawców według ryzyka. Weź pod uwagę branżę, region, surowce i skalę zamówień.
- Zbierz podstawowe dokumenty od kluczowych fabryk: certyfikaty, wyniki audytów, dane o energii, listę podwykonawców.
- Uzupełnij umowy o zapisy dotyczące ESG, audytów i danych.
- Wyznacz osobę odpowiedzialną za dane o dostawcach. Do grudnia 2027 r. wydaje się, że jest dużo czasu, ale mapowanie łańcucha dostaw zajmuje miesiące.
Jak możemy pomóc?
Jako firma pośrednicząca w imporcie z Chin pomagamy zweryfikować dostawców, zebrać dokumenty i zorganizować audyty fabryk, tak aby wymogi ESG nie blokowały Twoich zamówień. Jeśli chcesz sprawdzić, jak wygląda Twój łańcuch dostaw, skontaktuj się z nami
Najczęstsze pytania
Czy CSRD dotyczy małych i średnich importerów?
Bezpośrednio nie. Po Omnibusie dyrektywa obejmuje tylko spółki z ponad 1000 pracowników i ponad 450 mln euro obrotu netto. Mniejsze firmy mogą jednak dostawać pytania od większych klientów, a ich zakres ogranicza standard VSME.
Czy chińscy producenci muszą raportować ESG?
Obowiązkowe raportowanie zrównoważonego rozwoju obejmuje określone grupy spółek giełdowych, w tym emitentów objętych kryteriami indeksowymi i podwójnego notowania. Pozostałe fabryki raportują zwykle dobrowolnie lub na prośbę klientów. Niezależnie od tego przedsiębiorstwa z sektorów energetyki, stali, cementu i aluminium mają obowiązki monitorowania, raportowania i rozliczania emisji w krajowym ETS, co nie jest tym samym co pełny raport ESG.
Czy CBAM dotyczy wszystkich towarów z Chin?
Nie. Obejmuje cement, wyroby z żelaza i stali, aluminium, nawozy, energię elektryczną i wodór. Importer, który nie przekracza 50 ton rocznie (poza energią i wodorem), jest zwolniony z obowiązków, ale powinien monitorować wielkość importu.
Podsumowanie
Omnibus zdjął z małych i średnich firm ciężar bezpośredniego raportowania, ale nie zlikwidował presji ESG w łańcuchach dostaw. CBAM i zakaz pracy przymusowej będą dotyczyć importerów niezależnie od wielkości, a ich więksi klienci i tak będą potrzebować danych od dostawców. Chińscy producenci stopniowo się do tego dostosowują, lecz poziom przygotowania jest bardzo zróżnicowany. Wygrają ci importerzy, którzy zaczną wcześnie, oprą się na dokumentach i będą dobierać dostawców świadomie.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej. Przepisy w tym obszarze zmieniają się szybko, dlatego w sprawach konkretnej firmy warto skonsultować się z prawnikiem lub doradcą celnym.
Słownik pojęć do artykułu o zrównoważonej produkcji w Chinach i ESG
1. Kluczowe przepisy i pojęcia
ESG – Environmental, Social and Governance – kwestie środowiskowe, społeczne i ładu korporacyjnego. Trzy obszary oceny działalności firmy, a nie jeden certyfikat czy obowiązek prawny. Precyzyjniej niż „przechodzą na ESG” jest pisać o wdrażaniu praktyk i raportowaniu w obszarach ESG.
CSRD – Corporate Sustainability Reporting Directive – dyrektywa w sprawie sprawozdawczości przedsiębiorstw w zakresie zrównoważonego rozwoju. Reguluje, kto raportuje informacje o zrównoważonym rozwoju. Po Omnibusie dotyczy spółek z ponad 1000 pracowników i ponad 450 mln euro obrotu netto. Firmy spoza UE: ponad 450 mln euro obrotu netto w UE oraz unijna spółka zależna lub oddział z obrotem powyżej 200 mln euro.
CBAM – Carbon Border Adjustment Mechanism – mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO₂. Obciąża importerów wybranych towarów kosztem emisji wbudowanych. Obejmuje cement, wyroby z żelaza i stali, aluminium, nawozy, energię elektryczną i wodór. Faza docelowa od 1 stycznia 2026 r.; certyfikaty w sprzedaży od 1 lutego 2027 r.; pierwsze rozliczenie (za 2026 r.) do 30 września 2027 r. Zwolnienie: do 50 ton rocznie (nie dotyczy energii elektrycznej i wodoru).
CSDDD – Corporate Sustainability Due Diligence Directive – dyrektywa w sprawie należytej staranności przedsiębiorstw w zakresie zrównoważonego rozwoju. Dotyczy zapobiegania negatywnym skutkom działalności dla praw człowieka i środowiska, a nie samego raportowania. Po Omnibusie obejmie firmy z ponad 5000 pracowników i ponad 1,5 mld euro obrotu. Wdrożenie do 26 lipca 2028 r., stosowanie od 26 lipca 2029 r.
Omnibus (Omnibus I) – Dyrektywa (UE) 2026/470. Potoczna nazwa pakietu uproszczeń przepisów o zrównoważonym rozwoju. Opublikowana w Dzienniku Urzędowym UE 26 lutego 2026 r., obowiązuje od 18 marca 2026 r. Zmienia progi i terminy CSRD i CSDDD.
Value chain cap – Ograniczenie raportowania w łańcuchu dostaw (tłumaczenie opisowe). Firmy raportujące nie mogą żądać od partnerów zatrudniających do 1000 osób więcej informacji, niż przewiduje standard VSME. Zasady mają obowiązywać od roku obrotowego 2027.
VSME – Voluntary Sustainability Reporting Standard for non-listed SMEs – dobrowolny standard sprawozdawczości dla MŚP niebędących spółkami giełdowymi. Uproszczony standard dla mniejszych firm. Najpierw zalecenie Komisji z 2025 r., a 3 lipca 2026 r. akt delegowany. Punkt odniesienia dla kwestionariuszy ESG kierowanych do mniejszych firm.
ESRS – European Sustainability Reporting Standards – europejskie standardy sprawozdawczości zrównoważonego rozwoju. Określają, co i jak raportują firmy objęte CSRD. To nie to samo co dyrektywa CSRD. Uproszczone ESRS przyjęto aktem delegowanym 3 lipca 2026 r.; mają obowiązywać od roku obrotowego 2027.
ETS – Emissions Trading System – system handlu uprawnieniami do emisji. Chiński i unijny ETS to odrębne systemy. Chiński opiera się na intensywności emisji i produkcji, unijny na malejącym limicie. Chiński działa od 2021 r.; w 2025 r. objął stal, cement i hutnictwo aluminium.
Rozporządzenie o pracy przymusowej – Rozporządzenie (UE) 2024/3015 (Forced Labour Regulation). Zakazuje wprowadzania na rynek UE produktów wytworzonych pracą przymusową. Stosuje się od 14 grudnia 2027 r. do wszystkich produktów i podmiotów. Wytyczne Komisji z końca czerwca 2026 r. potwierdzają, że zapasy w magazynach po tej dacie też podlegają zakazowi.
Upoważniony zgłaszający CBAM – Authorised CBAM declarant. Status nadawany przez krajowy organ. Wymagany od 1 stycznia 2026 r. przy imporcie towarów CBAM powyżej 50 ton rocznie. Kto złożył wniosek do 31 marca 2026 r., mógł importować w trakcie jego rozpatrywania.
Emisje wbudowane – Embedded emissions. Emisje gazów cieplarnianych powstałe przy produkcji towaru. W CBAM podstawa wyliczenia liczby certyfikatów do umorzenia. Dane musi dostarczyć producent.
MŚP – Małe i średnie przedsiębiorstwa (ang. SMEs). Samo określenie nie zastępuje sprawdzenia kryteriów konkretnej regulacji.
UE – Unia Europejska (ang. EU). Polski skrót nazwy.
2. Weryfikacja dostawcy: normy, audyty i oceny
ISO – International Organization for Standardization – Międzynarodowa Organizacja Normalizacyjna. Nazwa organizacji opracowującej normy, a nie certyfikat. Certyfikacja dotyczy systemu zarządzania organizacji, nie automatycznie każdego jej produktu.
ISO 14001 / 45001 / 50001 – Zarządzanie środowiskowe / bezpieczeństwo i higiena pracy / zarządzanie energią. Trzy normy systemów zarządzania, typowe u producentów wdrażających praktyki ESG.
EcoVadis – komercyjna platforma oceny zrównoważonego rozwoju firm. Karta wyników (scorecard) jest udostępniana partnerom według zasad platformy i abonamentu. Nie jest publicznym rejestrem i nie zastępuje audytu zakładu ani danych do CBAM.
amfori BSCI – Business Social Compliance Initiative – inicjatywa na rzecz zgodności społecznej w biznesie. Program audytów warunków pracy w łańcuchach dostaw. To nie system certyfikacji, więc poprawnie: audyt w ramach amfori BSCI, a nie „certyfikat BSCI”.
SMETA – Sedex Members Ethical Trade Audit – audyt etycznego handlu członków Sedex (tłumaczenie opisowe). Metodyka audytu (praca, BHP, w wariancie czterofilarowym także środowisko i etyka biznesowa). To audyt, a nie certyfikat.
SA8000 – Social Accountability 8000 – standard odpowiedzialności społecznej (tłumaczenie opisowe). Standard i system certyfikacji dotyczący warunków pracy i praw pracowników. W odróżnieniu od BSCI i SMETA może być podstawą certyfikacji.
IAF CertSearch – Baza International Accreditation Forum (Międzynarodowe Forum Akredytacyjne). Służy do weryfikacji certyfikatów akredytowanych jednostek. Nie zastępuje raportów audytów ani ocen EcoVadis. Według strony IAF organizacja zakończyła działalność 1 stycznia 2026 r.; nazwa bazy nadal jest używana.
Greenwashing – Przedstawianie działań lub produktów jako bardziej ekologicznych, niż są, np. przez ogólne hasła bez danych i metody. Środek zaradczy: żądanie dokumentów i liczb z metodą.
Scope 1 and 2 – Emisje zakresu 1 i 2. Zakres 1: emisje bezpośrednie z własnych źródeł zakładu. Zakres 2: emisje pośrednie związane z zakupioną energią. Zakres 3 obejmuje resztę łańcucha wartości.
Certyfikaty CBAM – Uprawnienia kupowane i umarzane przez importera, aby pokryć emisje wbudowane. Cena nawiązuje do cen uprawnień w unijnym ETS.
Supplier code of conduct – Kodeks postępowania dostawcy. Dokument z wymaganiami wobec dostawcy. Warto powiązać go z umową, prawem audytu i obowiązkiem informowania o zmianie zakładu lub podwykonawcy.